來源:21世紀經濟報道 作者:微眾銀行金融科技首席研究員 李斌
導讀:金融科技作為信息技術帶來的創新,強調前沿信息技術對合規金融業務的輔助、支持和改進作用,其核心是幫助金融業務實現“三升兩降”,即提升效率、體驗、規模,同時降低成本和風險。
自2015年以來,國內外企業開始探索金融科技(FinTech)技術。以深圳為例,通過某企業信息平臺進行查詢,名稱及經營范圍中含“大數據”或“云計算”關鍵詞的企業已超5000家查詢上限,含“人工智能”關鍵詞的企業亦超2000家,含“區塊鏈”關鍵詞的企業也已有600家。
亂花漸欲迷人眼,其中有不少優秀企業,但也不乏一些無實質技術儲備、借金融科技之名行政策套利之實的企業。
那么金融科技到底厲害在哪里?哪些才是名副其實的金融企業呢?下面就從金融科技的內涵入手,厘清中外金融科技的發展差異,區分金融科技企業的含金量,找準金融科技產業的發展走向。
關于金融科技(FinTech)的內涵,國際金融穩定理事會(FSB)給出了一個國際通用的標準定義:
“技術帶來的金融創新,它能夠產生新的商業模式、應用、過程或產品,從而對金融市場、金融機構或金融服務的提供方式產生重大影響。”
更進一步地,在金融科技所覆蓋的范圍與領域方面,巴塞爾銀行監管委員會區分出四個核心應用領域:
“存貸款與融資服務”、“支付與清結算服務”、“投資管理服務”以及“市場基礎設施服務”。
“存貸款與融資服務”領域涵括網貸、征信、眾籌等產品;
“支付與清結算服務”包括移動支付、P2P匯款等內容;
“投資管理服務”典型代表是智能投顧與智能投研等;
“市場基礎設施服務”的內容則最為廣泛,意指人工智能、區塊鏈、云計算、大數據、安全等技術所帶來的金融產品的創新。
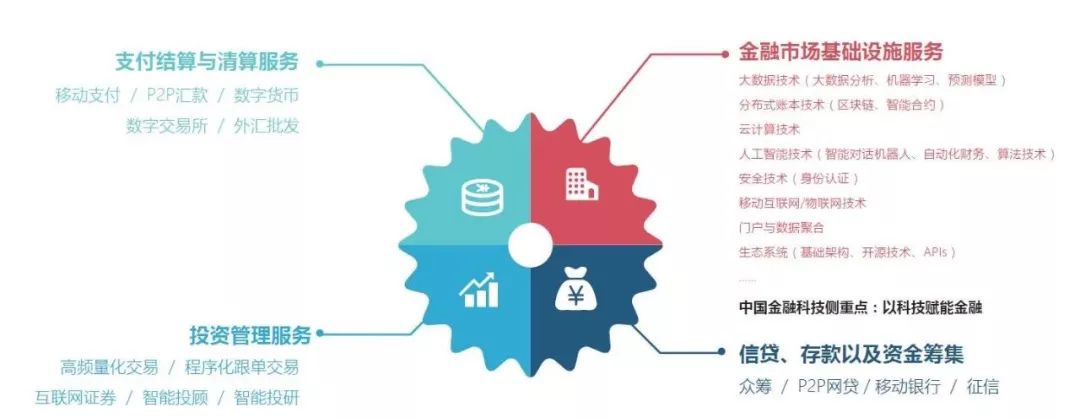
圖:金融科技的應用領域范圍(點擊可放大) 資料來源:巴塞爾委員會
由于中外的金融監管環境與社會環境存在一定差異,中外金融科技(FinTech)概念的發展與演變也存在較大的區別。
就美國而言,其語境上的FinTech公司以初創型企業為主,大部分是經營移動支付、財富管理、網貸等業務。
而中國在“金融科技”的概念被提及之前,事實上已經歷了數年“互聯網金融”階段的發展,亦正是以第三方支付、P2P網貸企業為典型代表。
在過去,由于從事“互聯網金融”業務的大多是非金融持牌的互聯網企業,一度出現了一些忽視金融本質、風險屬性和必要監管約束的現象,導致了業務運作不規范、風險管理不到位、監管適用不恰當或不充分等問題,也引發了一些監管套利風險與消費者保護風險。
因此,國內官方組織與監管機構所鼓勵發展的“金融科技”,更多是強調前沿技術對持牌合規的金融業務的輔助、支持和優化作用,技術的運用仍需遵循金融業務的內在規律、遵守現行法律和金融監管要求。最終的金融科技產品或服務的提供者,也聚焦在合規經營的金融機構的范圍內。
具體而言,中國發展金融科技的側重點在于前文提到的巴塞爾委員會劃分的“市場基礎設施服務”的細分領域。
其實質,是以前沿科技能力的方式賦能(Empower & Enable)傳統金融行業或傳統商業模式,為產品本身注入區別于傳統金融產品的能力,如遠程核身能力、大量數據存儲及運算能力、自動化與智能化服務能力、多機構對等合作及共享資源的能力、降低成本能力、安全加固能力、精準營銷能力、精細化風險管理、防欺詐及風險定價能力等,以科技帶動金融業務的革新,最終實現服務實體經濟與普惠大眾的目標。
目前,金融科技的生態體系也在逐漸成熟。從參與主體角度,生態體系中不僅包括了通過技術手段提供創新金融服務的金融科技公司、和提供金融合規料技應對方案的監管科技公司,還包括了傳統金融業機構,和為金融業提供技術服務的科技公司,并涵蓋金融科技投資機構、商業模式孵化器、金融監管機構、科技監管機構和金融科技監管機構等。
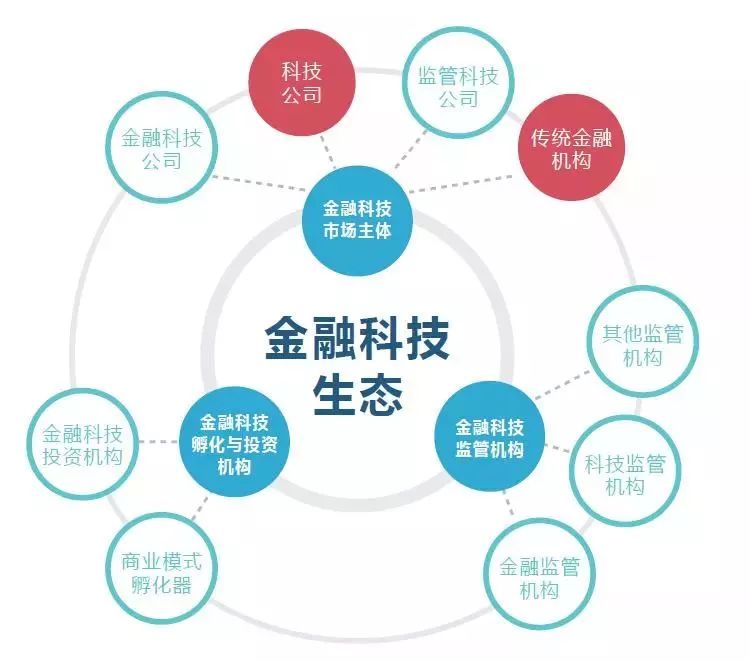
圖:金融科技的生態體系 資料來源:微眾銀行
金融科技領域的領軍企業主要分為三類。
一是科技公司,以科技賦能金融業務,甚至直接進軍金融行業,成為金融科技市場的主要參與者。例如,海外有新興企業“GAFA”(Google/Alphabet、Amazon、Facebook和Apple)和老牌計算機公司Microsoft、IBM及Intel,中國則有“BATJ”(百度、阿里、騰訊、京東)等大型企業。
二是持牌金融機構,通過創新技術為客戶提供更先進的金融服務。國內金融機構從2017年開始也加快在金融科技領域的布局,據報道,四大國有銀行已分別與騰訊、阿里、百度、京東簽訂戰略合作協議,此外,螞蟻金服、財付通、微眾銀行、招商銀行、平安銀行、眾安保險等也有較多的金融科技產品推出。
三是除大型科技公司與持牌金融機構以外,部分互聯網金融公司、金融科技公司、網絡小貸公司等也或多或少在從事金融科技業務。較突出的有平安金融壹賬通、平安陸金所、京東金融、百度金融等。
值得一提的是,金融創新不能偏離實體經濟的需要,金融業的外部性、公共性也非其他行業可比,所有的金融業務都應持牌經營,都應納入監管,且應立足于服務實體經濟。
隨著監管制度的完善,未來無金融業務牌照的金融科技公司或將轉型,以提供技術、提供流量導流、提供部署實施等服務為主,而不直接提供金融產品給終端客戶。
金融科技的相關技術層出不窮,只要是對金融服務行業乃至人類經濟社會產生廣泛影響的技術,都可以被納入金融科技的范疇。
目前,發展較為成熟的關鍵技術有人工智能、大數據、安全/生物識別、移動互聯網/物聯網、區塊鏈、云計算等,這些技術將為金融服務行業帶來實質性變化,或將全面顛覆傳統金融服務的技術基礎和商業流程,促使金融機構選擇新的戰略發展方向。
1、基于人工智能的金融服務
金融行業具有牽涉面廣、高度信息化、海量大數據、高頻交易、安全級別要求高、監管要求嚴格等特殊性,在業務流程中如果人工環節較多,容易產生操作風險與道德風險,不僅成本較高,效率也難以提升。
因此,金融行業也是較早開始探索人工智能技術,并已經在智能客服、遠程身份認證、智能化運維、智能投顧、智能理賠、反欺詐與智能風控、網點機器人服務等場景中進行應用,從而加快產品創新的周期,節約系統建設和運維成本,實現系統的快速迭代與升級等。
2、基于大數據的金融服務
大數據堪稱是多類新興技術得以發揮效用的源泉和基石,隨著大數據不斷在金融業的深入應用,其將為傳統金融機構、金融科技公司帶來更多的創新點和想象空間。金融機構可借助于新興的大數據技術廣泛收集各種渠道信息進行分析應用與風險管理,運用大數據進行精準營銷與獲客,通過大數據模型為客戶提供金融信用,進而輔助各項業務決策等。
3、基于安全技術的金融服務
安全技術領先的企業也開始將其整合成產品提供給金融同業,最典型的例子就是采用了生物識別技術的身份認證產品。從最基礎的指紋識別、人臉識別、虹膜識別、掌紋識別、到聲音識別、基因識別、靜脈識別、步態識別都屬于生物識別范疇。
生物識別在金融領域的應用處于一種“補充手段”的作用,與傳統身份核驗等手段的關系屬于配合而非取代,其在金融支付領域的應用逐漸從早期的身份認證走向金融支付,已經進入實用化階段。
4、基于移動互聯網技術的金融服務
移動支付作為移動網領域和金融領域的革命性創新和代表應用,在促進電子商務及零售市場的發展、滿足消費者多樣化支付需求方面正發揮著越來越重要的作用。二維碼支付、電子銀行、直銷銀行業務等均體現了移動互聯網技術在金融服務的應用。
5、基于區塊鏈的金融服務
區塊鏈技術按共識機制及治理方式的不同,劃分為公有鏈、聯盟鏈等。其中,聯盟鏈技術更注重權限控制、業務合規、監管友好、性能提升和安全保障,因此國內金融機構通常是選用聯盟鏈技術。
從金融業的應用路徑來看,預計存證、對賬清算、結算將會是三大類逐漸落地的通用場景。存證方面,機構間可構建對等互信的聯盟鏈網絡,并采用共享賬本記錄核心數據,避免數據被篡改、被偽造或產生一致性差異,還能實現全業務流程的可追溯可審計。
例如,在金融仲裁場景中,采用聯盟鏈技術可縮短仲裁流程,降低司法成本,還避免了摩擦成本與糾紛,有效解決過去金融業務取證難、仲裁難等痛點。對賬清算方面,機構間可基于聯盟鏈賬本、通過智能合約功能實時自動生成對賬文件。
一方面,可提升對賬的時效性,將對賬時間縮短至T+0日準實時對賬;另一方面,機構與機構之間無需兩兩對賬,可以降低運營成本,提升效率,同時提高合作透明度。此外,長期來看,在央行法定數字貨幣正式上線運行后,各類基于區塊鏈的業務都有望實現支付即結算功能,大大提升結算效率并降低運營成本。
6、基于云計算的金融服務
云計算引發了軟件開發部署模式的創新,是承載各類應用的關鍵基礎設施,也是金融科技創新產品的最佳交付載體。云計算和分布式架構的核心思想是在低成本、標準化的開放硬件和開源軟件的基礎上,通過分布式處理架構實現系統處理能力的無限擴展;采用數據復制、多副本、讀寫分離等技術彌補基礎軟硬件的不足,滿足系統高性能、高可用和容災備份等方面的要求;并采用了分布式中間件或分布式數據庫實現聯機交易處理的一致性等事務管理要求。
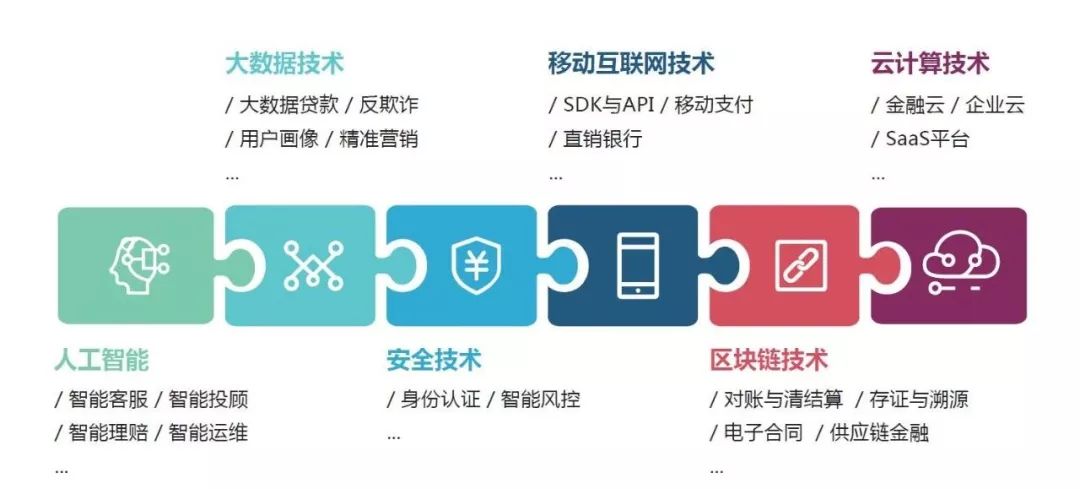
圖:金融科技的典型應用場景 資料來源:微眾銀行
金融科技作為信息技術帶來的創新,強調前沿信息技術對合規金融業務的輔助、支持和改進作用,其核心是幫助金融業務實現“三升兩降”,即提升效率、體驗、規模,同時降低成本和風險。
不過,金融科技本質上并沒有脫離金融業,其運用仍需遵循金融業務的內在規律和秩序、遵守現行法律和金融監管要求。
現實中,亦存在一些利用前沿技術手段規避金融監管,進行監管套利、擾亂金融穩定的破壞性創新行為,例如在沒有相應金融業務牌照的情況下,開展基于大數據技術的現金貸、基于區塊鏈技術的ICO和虛擬貨幣等業務,這并不具備發展的可持續性,也帶來了相應的風險。
因此,監管機構也正在逐步引進“監管科技(RegTech)”技術,實現穿透式監管,提升合規效率,降低監管成本,提高監管規范性和風險監測識別的能力。展望國內外,監管科技在風險數據整合,風險建模、分析和預測,實時交易監控、匯報和攔截,以及法律法規跟蹤等方面已有初步的探索與嘗試。
