來源:36氪 轉自:黃震互聯網金融
編者按:盡管美國在技術創新的很多方面都是領先中國,但起碼有一個領域是中國領先的。這個領域就是以在線支付和移動支付為代表的金融創新。這一切究竟是如何發生的呢?
彼得森國際經濟研究所(PIIE)總結了兩大原因:
1) 信用卡的欠缺以及互聯網公司的發展刺激了在線支付系統的需求;
2) 法律保障、監管寬松以及智能手機為在線支付系統的發展提供了動力。
去年中國的一項調查發現,84%的中國人并不擔心出門不帶錢——這不是因為他們對信用卡或者支票形成了依賴,而是因為他們對自身移動手機的支付手段,比如支付寶或者微信能夠被接受很有信心——不管金額多少。中國似乎,至少在這個領域似乎已經超越了美國,因為美國人還在執著于塑料卡片(信用卡、借記卡),以及支票和現金這些東西。中國儼然已經站上了未來金融技術潮頭浪尖。這是怎么發生的呢?
關于中國最近金融科技的發展及其對全球商業的影響我們撰寫了三部分組成的系列文章,本篇有關中國在線支付崛起的文章是第一篇。
信用卡的欠缺以及互聯網公司的發展刺激了在線支付系統的需求
具有諷刺意味的是,中國快速發展的第一個要素是中國2000年代早期時支付基礎設施的落后,與此同時,互聯網公司正好開始擴張。電子商務公司被迫開發自己的支付工具,從而建設成業務遍布全國范圍的企業,這是他們的美國同行做不到的。當美國的互聯網公司在1990年代開始騰飛時,信用卡已經無所不在并且加入了國際網絡。美國的電子商務網站只需要接受信用卡就能處理來自全國任何地方甚至海外的支付,并且具備發起退款的能力(如果訂購的商品一直沒到貨的話可以輕易取消支付),這讓買家感到更加安心。退款是信用卡的一項經常被忽視的比較優勢(相對于借記卡和銀行轉賬)。
而在2000年代早期的中國,大家基本上還沒有聽說過信用卡,網上銀行也很罕見,借記卡也不能在全國范圍使用。實際上,讓中國對美國的信用卡開放成為了美國的一項主要的政策目標,這個進程已經被拖了10年,只是最近才得到開放——美國運通設立了一家合資企業。中國體系的原始屬性可以在當時在線點對點拍賣網站易趣網的支付過程得到體現:于1999年成立的這家在線公司必須解決一個大麻煩——為其客戶所在的每一座城市的每一家主要銀行設立獨立的賬號,因為借記卡只能在同一座城市的同一家發卡銀行使用。為了避免跟這套臃腫笨拙的系統打交道,易趣網只好靠送貨的接受貨到付款。類似Visa和萬事達的中國銀聯到2002年才推出,然后才慢慢地將不同城市和銀行之間原先碎片化的系統整合起來。
與此同時,騰訊(中國最大的社交與游戲公司)和阿里巴巴(中國最大的電子商務公司)都建立了自己的支付系統來解決自身業務的特定問題。2002年,騰訊創建了一種虛擬貨幣,Q幣,其客戶可以用這種貨幣來為聊天形象購買游戲物品、數字裝備之類的數字產品。其功能類似于禮品卡,這樣一來客戶跟銀行體系完成一次大型的Q幣購買之后就能方便地在騰訊系統內用Q幣進行網上交易了。
阿里巴巴2004年的時候推出了支付寶(現為螞蟻金服的一部分)用于淘寶的交易。一開始支付寶是作為相互不信任的購買參與者的第三方支付服務的身份出現的。易趣網早在2002年的時候也嘗試過第三方支付服務,但這項服務費用太高,所以做不起來。支付寶一開始的免費服務是想將支付推遲到商品到達,這樣買家就能在東西一直沒到或者是假冒偽劣時信任阿里巴巴可以把錢退給他們了。美國的信用卡退款幾乎是一樣的功能,所以美國公司就沒有太大必要自己去建支付系統來解決這個信任問題了。信用卡的接受度使得第三方支付對eBay和Amazon來說沒那么重要。
法律保障、監管寬松以及智能手機為在線支付系統的發展提供了動力
在線支付系統發展的第二個關鍵因素是中國政府的支持。中國2004年的電子簽名法為在線合同提供了法律確定性,2005年開始《國務院辦公廳關于加快電子商務發展的若干意見》等一系列政策表態也為在線支付提供了寬松的政策條件。易趣網的第三方支付之所以失敗,部分原因也許是因為它出來得太早了,簽名法律還沒有到位,而支付寶正好是在法律風險沒那么大的時候推出。中國央行等待了好幾年,直到2010年才開始通過對該板塊的官方監管,并在此后很快發行牌照,這使得市場可以在幾乎沒有合規性成本、準入門檻以及監管限制的情況下自由發展。相反,美國像Paypal這樣的公司卻要經歷一個逐州進行的、低效的、碎片化的流程來獲得貨幣轉移商牌照。
因此,等到監管介入時,像支付寶這樣的非銀行支付系統已經有將近10年的歷史;而到那個時候,由于網絡效應以及數億中國人都用上了智能手機,它們已經達到了臨界規模,從而推動在線支付朝著移動支付轉移。2013年非銀在線支付一下子成為了全球的焦點,當年中國的非銀支付處理的交易量達到了9.2萬億元(參見下圖)。同樣在2013年,支付寶超越了PayPal成為全球最大的在線支付平臺。在2013年(第一年提供在線支付量的官方數據)之前對其增長的量化是非常困難的,因為阿里巴巴和騰訊對自己的數據是保密的。2014年非銀在線支付幾乎增長了170%,并且很快就超過了中國50萬億元左右規模的借記卡消費開支。
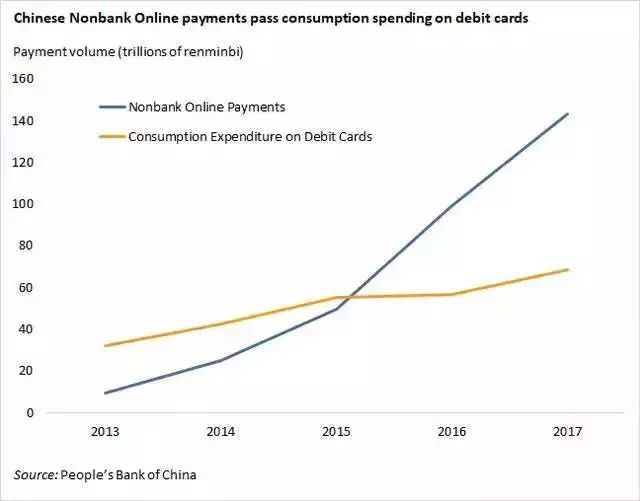
黃色:借記卡消費支出;藍色:非銀在線支付
中國互聯網公司的金融科技創新取得了成功
中國在線支付的成功是與互聯網公司共生關系的結果,這為他們的支付業務提供了原生的用例。鑒于電子商務占到了中國零售銷售的17%,而美國的相應數字是8.9%,所以相對于美國,在線支付更適合于中國的環境。包括小商販在內的線下業務的采用,比如采用二維碼代替NFC或者塑料卡來進行個人支付對此也起到了幫助作用。線下商家使用買家智能手機攝像頭來掃描印刷的二維碼(或者類似條形碼這樣的掃描槍來掃描買家智能手機屏幕上的二維碼)。這種辦法比設立昂貴的聯網銷售點設備要容易得多,盡管像Square這樣的公司已經讓美國做這樣的事情變得便宜多容易多了。
在在線支付已經根深蒂固之后,騰訊和阿里巴巴的螞蟻金服還把業務擴展到借貸及資產管理這樣的領域。中國的一個關鍵經驗是這些變化不是一夜之間發生的。開發這樣的基礎設施需要好幾年的時間,需要有足夠多的消費者信任互聯網公司接管其金融生活。但也許最重要的是,金融科技創新之所以出現是因為少數公司無法忍受其環境中有缺失的環節。他們寧愿開發新的、更高效的系統而不愿等待既有者替他們做這件事情了。
