來源:馨金融 作者:洪偌馨
在監管政策逐漸掃清戰場之后,銀行們不再像以往一樣焦慮和迫切。他們發現,自己手握用戶與數據,金融科技創業公司能做的自己都能做,甚至在自給自足之外,還有余力搞個輸出。
幾乎在一夜之間,銀行系在金融科技戰場上就刷爆了存在感。
繼上周國內首家無人銀行開業之后,建設銀行又在4月18日宣布其全資金融科技子公司——建信金融科技正式成立。
根據官方介紹,建信金融科技注冊資本金為16億元人民幣,初期規模就已經達到3000人。經營范圍以服務建行內部為主,同時開展金融科技輸出。
“輸出”兩個字顯得格外引人矚目。
還記得我們昨天聊過的銀行系金融科技子公司崛起、創業公司承壓的話題嗎?(傳送門:《金融科技行業變天:銀行正在拋棄創業公司》)
過去很長一段時間我們都認為,銀行與金融科技創業公司攜手合作會是一個大趨勢,因為前者有牌照、交易數據和用戶,但缺乏互聯網基因,而后者可以利用技術優勢提供B端支持,如果合作順暢,雙方還可以通過投資入股、并購等手段讓關系再進一步。
但現實卻是,前一秒還是潛在的甲方乙方、投資與被投資的關系,后一秒就變成針鋒相對的競爭對手。根本原因或許在于時過境遷,你不再是當年的你,我也難再是過往的我。
在國內金融監管愈發趨嚴的環境下,非持牌機構的日子越來越難過,哪怕再強調自己是技術公司而非金融公司,沒有牌照也基本上相當于告別賽場。就算是巨頭們,也是一邊高舉我是科技公司的標簽,一邊暗戳戳地想要拿到牌照。
而對于銀行們來說,眼前的形勢和兩三年前自己被金融科技追著打時已經不太一樣。合作可以是緩兵之計,卻很難掌握絕對的主動權。
我之前聽過一個銀行的高管描述他們與金融科技公司的合作,他反復問合作方的問題是:我們能不能像你們一樣使用這個技術?在此基礎上進行我自己的技術研發與業務運營?如果不能,那么合作就沒有意義。
在監管政策逐漸掃清戰場之后,銀行不再像以往一樣焦慮和迫切,而這兩三年的時間給了他們足夠的空間對金融科技重新進行思考、梳理和布局。
然后他們發現,手握用戶與數據,金融科技創業公司能做的自己似乎都能做,甚至在自給自足之外,還有余力搞個輸出。
于是我們看到,近兩年興業銀行、招商銀行、光大銀行還有今天的建設銀行等等紛紛設立金融科技子公司,成為如今金融科技行業里一股不可忽視的力量。
這就好像是球隊里的板凳隊員,你一直覺得他是技術不行,結果有一天突然發現,他只是之前被傷病困擾,一旦能夠上場,就要完爆對手。
今天馨金融就為大家盤點一下,銀行系金融科技主力戰隊已經有哪些成員,他們的表現又如何。
1、興業數金
公開信息顯示,在幾家銀行中,興業銀行內部孵化金融科技子公司的起步時間是最早的。
2015年9月24日,興業銀行發布董事會決議公告——該行擬通過旗下控股子公司興業基金的全資子公司興業財富資產管理公司與與高偉達軟件公司、深圳市金證科技公司、福建新大陸云商共同出資設立興業數字金融服務股份有限公司(下簡稱“興業數金”)。
3個月后,興業數金正式成立開業,注冊資本5億元。其中興業財富資產管理有限公司持股51%,員工持股平臺持股19%,其余三家共同出資人分別持股10%。換言之,興業銀行占據絕對主導權。
在興業銀行披露的2016年年報中(2017年最新年報尚未公布),行長陶以平強調,“這是一場高科技戰爭,金融科技將起到越來越重要甚至決定性的作用。我們將積極探索大數據、人工智能、區塊鏈等新技術在金融領域的應用,大力支持興業數金公司探索新的金融服務模式和運營模式,為‘未來銀行’做好充分準備。”
根據興業數金最初的規劃,其金融科技的輸出是圍繞云計算展開的,這也與此前商業銀行集體上云的趨勢與監管要求有關。
2017年初,興業數金與IBM聯合發布“數金云”,對自己的金融云服務進行了一次升級。至此,興業數金形成了“四朵云”的服務格局——為金融機構提供服務的銀行云、為非銀機構提供服務的非銀云、為政府企業提供服務的普惠云以及可以為全行業提供可靠基礎架構的數金云。
對照目前興業數金的業務矩陣,其金融科技輸出的內涵和外延都已經非常豐富。
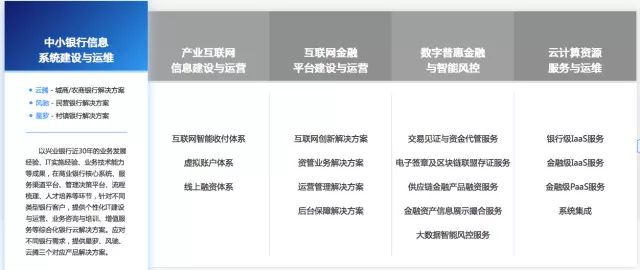
截至目前,興業數金的科技輸出合作銀行數量達到311家,積累了超過400項從基礎設施到解決方案的服務品種。
2、招銀云創
相比于興業數金的多方入股架構,招銀云創是招商銀行的全資子公司,成立于2016年2月23日。顧名思義,招銀云創的主要業務同樣是云服務,不過和興業數金一樣,不局限于此。
官方信息顯示,招銀云創主要的產品包括金融基礎云服務、云安全服務、金融IT SaaS服務、IT咨詢服務和基礎運維服務。
招銀云創將自己的云平臺分為三個層次,分別對應不同的業務和不同服務,與此同時,還整合了招商銀行的其他資源與能力,針對不同客戶需求提供不同服務。
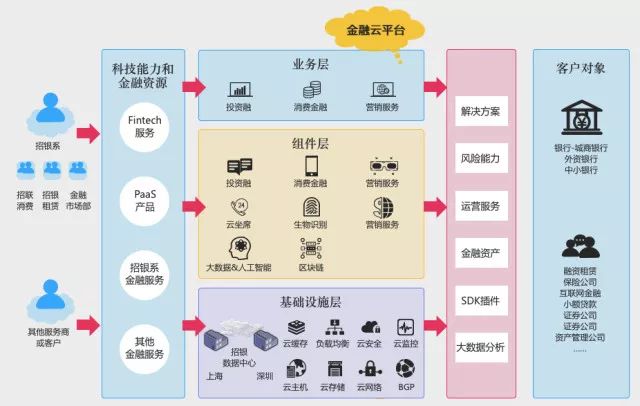
從目前的發展階段來看,招銀云創的主要合作伙伴案例仍然是以招商系為主——招商銀行、招銀基金、招銀金融租賃、招聯消費金融等等,當然也包括城商行、證券公司還有大道金服等互聯網金融平臺。
有意思的是,該公司在官網上花了很大篇幅闡述自己的成立初衷:
一是要完成跨界挑戰,即應對互聯網金融、金融科技公司對于銀行業的沖擊;二要面對公有云的挑戰,即服務于業務轉型和數據中心轉型;第三是要應對監管的挑戰。
坦誠到有點可愛。
3、平安金融壹賬通
平安旗下的金融壹賬通成立于2015年,定位于為中小金融機構提供金融科技服務支持。
其前身平安金科于2011年就已經成立,后來將前海征信、銀行壹賬通等業務并入,不斷擴充科技輸出服務的種類和范圍,成為了平安打造3.0開放平臺的主要載體之一。
金融壹賬通近兩年發展迅速,智能銀行云、智能保險云、智能投資云、金科空間站開放平臺等金融科技服務相繼問世。
數據顯示,截至2017年底,其先后為超過450家銀行、2200家非銀機構伙伴提供一站式金融科技解決方案,零售客戶端的使用量過10億人次,機構端的交易量超12萬億,交易量、合作銀行數、客戶規模等均呈現跨越式增長。
另據第一財經在今年1月報道,金融壹賬通已經完成A輪融資,估值達80億美金。
除了壹賬通以外,平安集團旗下同樣有云平臺——平安云,成立于2013年。截止到目前,平安云涵蓋了平安集團95%以上的業務,支持80%的業務系統投產,與此同時也延伸到集團體系外,為雪球、民生電商等各類平臺提供云服務。
由于平安云設立在集團下,其業務與平安集團的整體布局相呼應,除了可以為我們熟悉的保險、銀行、證券、互聯網金融平臺等提供解決方案之外,還覆蓋了互聯網醫療領域,算是平安金融科技輸出的一大特色。
4、光大科技
光大銀行在金融科技子公司的布局之路上的嘗試非常有代表性。
2016年9月,光大銀行發布公告稱,為增強公司科技競爭力及服務公司業務快速發展,同意公司綜合考慮外部政策、投資環境等因素,投資設立或收購控股一家信息科技公司。
盡管具體的成立方式未定,但確定的是光大銀行對于這家公司必須擁有絕對的掌控力,無論以何種方式設立,光大銀行持股比例都不低于51%。
在此之后,光大銀行設立金融科技子公司的后續消息似乎鮮有傳出。不過根據工商信息顯示,2016年12月,光大科技有限公司成立,該公司股東為光大云付互聯網股份有限公司。而后者的股東包括光大證券、光大集團等6家公司。
雖然光大科技的身份并未明晰,不過據《中國經營報》報道,今年3月,光大銀行董事長李曉鵬在接受采訪時表示,光大集團將通過“三個一”即“搭建一個平臺”“復制一批產品”“成立一個基金”支持銀行科技創新,以科技帶動相關業務。
其中,搭建的這個科技平臺即是指專門成立光大科技公司,負責集團下屬機構包括銀行的科技創新。
另外,在招商銀行和中國銀行相繼宣布拿出每年營收總額的1%投入金融科技之后,光大銀行表示,未來在科技創新方面的投入將達到凈利潤的2%。
雖然目前仍未看到具體的前述科技平臺上線,不過從在內部設立與對外收購之間搖擺不定到堅定建設自己的科技平臺,光大銀行的選擇與進化還是很值得關注的。
