來源:199IT互聯網數據中心
根據凱捷發布的《2018年世界金融科技報告》,隨著消費者對便利和個性化要求的增加,離消費者最近的金融科技公司正在重新塑造消費者的路徑。蓬勃興起的金融科技公司對傳統機構并非顛覆,而是合作互補,從而真正打造以金融消費者為中心的現代金融服務體系。
報告認為只有金融科技公司回歸科技,給傳統金融機構提供科技服務,彼此耦合互補,幫助金融機構更好的為消費者提供金融服務,才能更好滿足消費者的需求和監管需求,推動金融行業的高速發展。
金融科技正在重新塑造金融服務消費者的路徑
毋庸置疑的是消費者的行為已經被互聯網科技公司徹底地改變了,傳統金融機構的科技升級已經不是做與不做,而是速度和成效的問題。消費者消費路徑的改變,對便利、個性化、更高服務體驗要求的增加催生了金融科技公司的繁榮,也讓傳統金融公司去思考在新時代下他們應如何去服務消費者。
根據報告,圍繞較高的消費者體驗需求,金融機構可以在更高水平的個性化,提升服務速度,更為便利,直觀互動,更好的功能,主動洞察等六大方面努力。
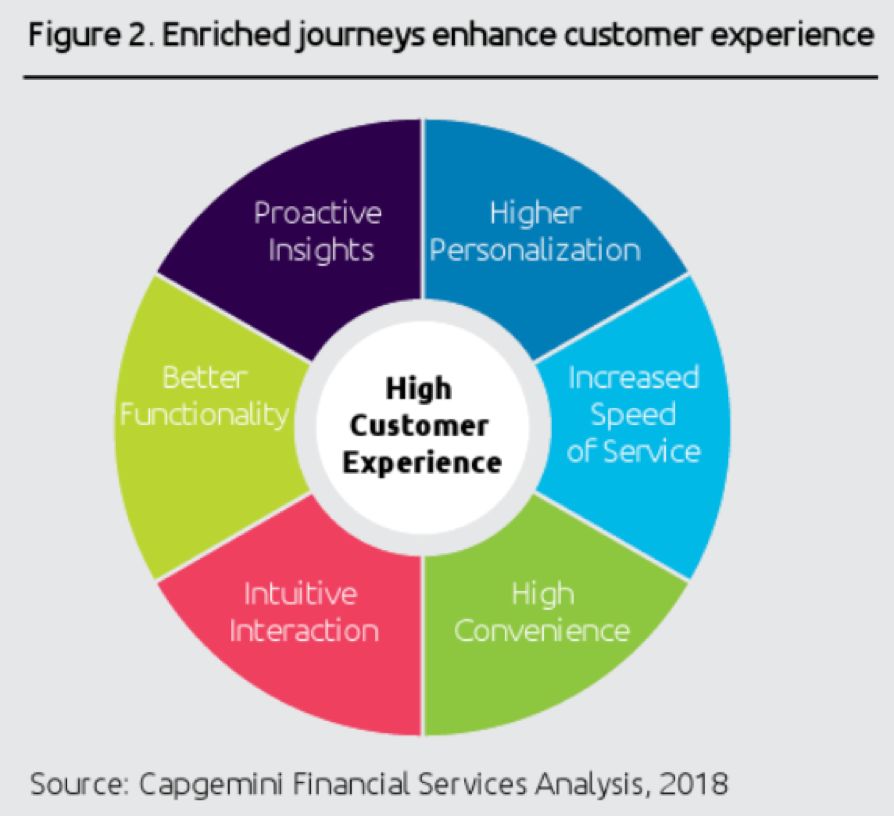
金融科技進步為交付高服務體驗提供了可能
互聯網和金融科技技術的興起和探索為創造更高的消費者體驗提供了可能。以數據科技,前端交互技術,卓越運營技術,基礎設施增強為代表的四大類技術,已經在驅使金融公司去向消費者提供更加個性化,便捷,體驗流暢,滿足消費者高預期的服務。
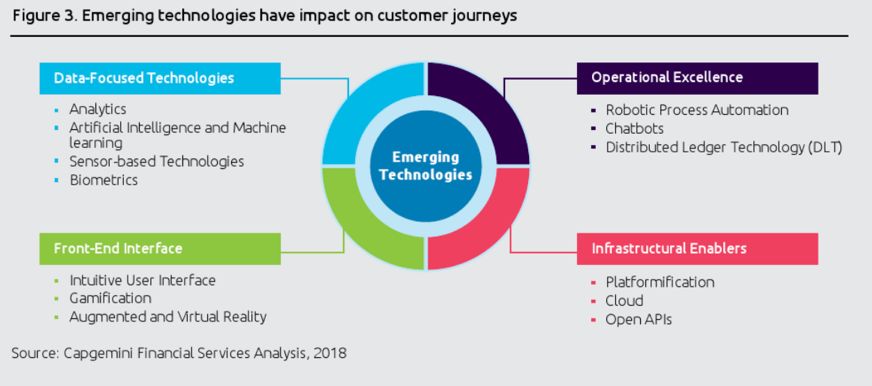
得益于過去幾年艱苦探索和實踐,目前行業在這四大領域均取得不錯的進展。在數據科技方面,行業已經開始實踐了數據打通的精準營銷獲客服務,線下金融場景的大數據營銷管理服務等;在前端交互技術上,增強現實和虛擬現實也已經有所探索,明顯提升了用戶購買金融產品的體驗,提高了客戶轉化;在卓越運營技術應用方面,智能化,實時響應的客戶聊天機器人也已經風靡一時,迅速解決客戶難題的同時,降低了呼叫中心的成本;在基礎設施增強方面,金融科技公司已經形成了平臺化,云端化和開放API等全面完善的金融基礎設施服務。
金融科技機構與傳統金融機構強強聯手漸成趨勢
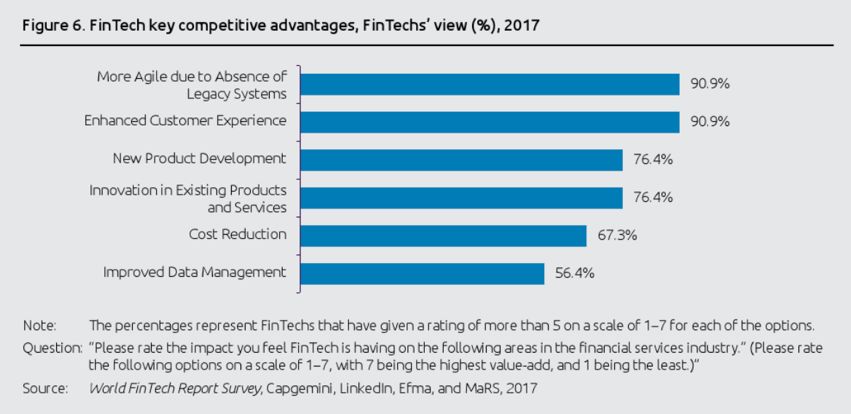
金融科技公司與傳統金融機構擁有各自不同的優勢。新興的金融科技公司在靈活性(90.9%),用戶體驗(90.9%),新產品開發(76.4%),現有產品和服務的創新能力(76.4%),成本節省(67.3%),提升數據管理等方面具有明顯競爭優勢。
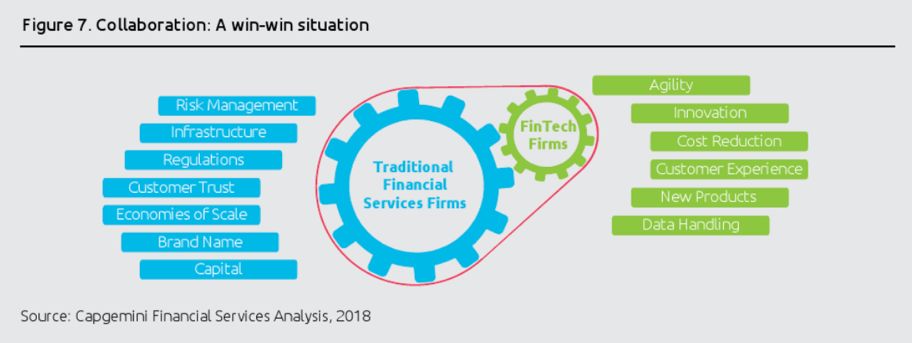
盡管金融科技公司在這些領域擁有優勢,但在獨特的價值交付如風險管理,強大的分銷基礎設施,用戶信任,品牌知名度和監管合規方面,卻存在明顯短板,而傳統金融機構反而更勝一籌,于是協作就成為金融服務行業的雙贏選擇,如下圖所示,金融科技公司與傳統金融機構的強強協作是個能力互補的雙贏格局。
金融科技公司與傳統金融機構協作結出碩果
這種協作已經開始結出明顯碩果,如英國智能投顧公司Scalable Capital就與全球排名第11大的資產管理公司ING荷蘭國際集團開展數字財富管理的合作,目的是向ING的德國零售客戶提供全數字化的投資解決方案,從而創造個性,無縫和相關性的差異化客戶體驗。法國富通銀行(BNP Paribas Fortis)則與瑞典金融科技公司Tink合作,在其手機銀行APP中引入Tink的銀行綜合服務,個人理財服務,支付服務等,目標是打造更佳用戶體驗。
在中國,商業模式定位為B2B2C的京東金融,主打帶著場景和客戶,帶著對金融的深度理解能力,去服務金融機構。一方面幫金融機構更好的運營存量業務,挖掘更深的用戶價值,另一方面,為金融機構帶去增量業務和收入。其金融科技產品和服務已在廣泛賦能金融機構,成為中國國內唯一一家戰略合作覆蓋國有銀行、股份制商業銀行、城商行、農商行四級銀行機構的科技公司,并開始了全球擴張步伐。
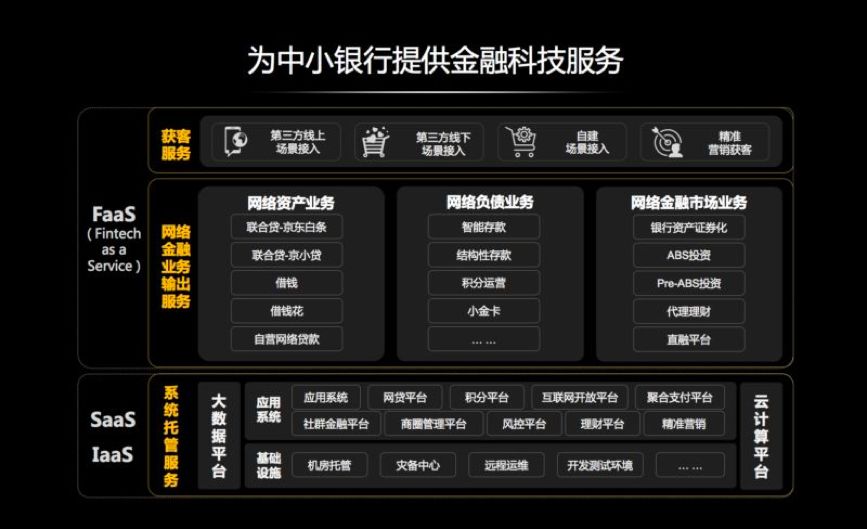
上圖為京東金融推出的金融科技服務模式
公開市場信息顯示,京東金融于2018年密集投資了海益科技、融信云等服務金融機構的系統服務商,著力于開拓服務邊界,打造開放服務生態。
資本市場目前對于這種新興的服務模式也給以積極的反饋,根據國內媒體報道,京東金融已經啟動高達130億元的融資,機構根據京東金融的各項財務數據與業務數據測算,投前估值就已經達到1200億。
可見,金融科技公司與傳統金融的耦合互補正在讓多方共贏的美好發生。B端金融機構借助金融科技公司力量得以更好觸達C端消費者,消費者也從中獲得更優服務價值,資本市場則在金融科技公司的高速成長中獲得不菲的投資回報。
