來源:全景網 筆者:金融壹賬通研究副總監 經濟學博士 周輝
——與平安首席科學家肖京的深度訪談
這是一個AI無處不在的時代,過去一年AlphaGo戰勝世界第一棋手的余波還未平息,人工智能正以前所未有的速度滲透到人們生活的方方面面,并成為各國提升國家競爭力、維護國家安全的重大戰略。如果用“人工智能會吃掉世界”來形容人工智能的影響力,也許在不遠的將來,顯得并不夸張。作為最重要的智能化場景應用之一,銀行邁向智能化方向轉型的道路上,究竟需要具備怎樣的能力?成為不少銀行既想與時俱進實現智能化轉型,卻又在實際建設中遭遇不少瓶頸問題。
作為一家專門提供金融科技服務給中小銀行的公司——金融壹賬通,AI如何真正幫助中小銀行實現“三提兩降”?帶著這些問題的思考,筆者探訪了平安集團科技的領頭人——肖京博士。溫文爾雅的學者風范,沒有深談AI技術,卻在如火如荼的AI浪潮中,保持清醒的認知。讓我們跟著平安AI締造者,一起探究銀行智能化轉型的路徑。
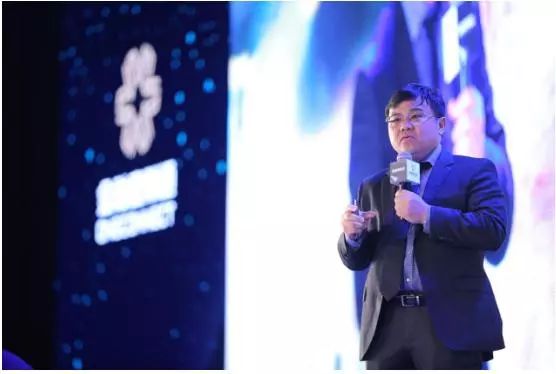
平安首席科學家肖京
筆者:最近關注了一則新聞,工商、中行、建行共同投資一家幫助企業建立自主AI開發能力的企業。實際調研中發現,中小銀行已經在規劃和布局,但有不少還是在探索與尋找方向。銀行做智能化的前提是什么?需要具備怎樣的能力?
肖京:關鍵是需要從頂層設計開始,做好規劃。我們知道不同銀行所處的區域、面對的人群、自身的資源稟賦有很大的差異,需要保持客觀清醒的認識,每家銀行具備怎樣的能力,能夠做什么,還有哪些方面需要進一步引入合作方。需要對自身保持深刻的認識,不是所有銀行都如出一轍,這樣肯定做不好。
智能化與銀行現狀有著很大的關聯。銀行本身就是數字化,有很好的基礎。中小銀行本身組織架構簡單,只要做好相關機制,就能夠創造很大效益。
筆者:肖總的話對銀行尤其是中小銀行應該說是興奮劑,只要中小銀行能夠保持正確的認知,看來智能化對中小銀行并不難。
肖京:是這樣,剛剛講了,銀行做智能化有著得天獨厚的優勢,只要機制設置合理,就能夠產生很好的經濟效益。首先,數字需要標準化,底層平臺的搭建非常重要。需要有自動的更新機制、修改機制、系統監控,如果有變化,系統會自動報警。所有依賴人的系統都蘊藏很大風險。其次,信息需要流通。平臺搭建之后,信息需要流通。信息和數據需要完整記錄,包括客戶接觸的所有數據,如來自于網站、電話、移動端等等。只有數據規模達到一定量級,才有可能智能化。第三,智能化需要依托銀行自身發展。使用智能化技術之前,需要將成本和風險的標準定義好。根據銀行發展戰略和業務特色,要提前梳理好業務條線包含的重要流程,如渠道、產品、客戶等。梳理清楚之后,就可以在銀行內部開展做智能化的算法。
智能化是需要站在巨人肩膀上的才能實現,而這個巨人的肩膀就是銀行自身的現狀、底層平臺、信息和數據。
筆者:調研中,發現很多中小銀行對智能化的理解不一,究竟銀行如何去做好智能化建設?比如在系統架構設計、整體業務落地,短期與長期的布局?哪些模塊可以標準化,哪些需要個性化與業務的相結合?
肖京:銀行具體做智能化應該從獲客、服務和運營等幾個方面去考慮。在獲客方面,借助獲客工具,做到精準營銷。對用戶畫像、產品畫像、渠道畫像、業務員畫像進行詳細分析,做到精準匹配。結合用戶生命周期,初期設計鉤子產品,中期向上銷售和交叉銷售,比如我們可以促使信貸客戶轉化信用卡客戶,進行交叉銷售。這一方面,平安擁有SAT工具(社交+APP+電話三個渠道的結合)是結合MGM和用戶權益等級的一款拉新、促活、促交易的營銷工具。獲取客戶之后有基于大數據的智能營銷系統。一是報表實時監控。通過技術處理,可以把運營關鍵指標投放到監控大屏,進行實時監控,這里面還可以包括很多維度,如手機機型分布、安卓和IOS的占比、男女比例、地域分布,理財銷售的波峰和低谷等等。二是獲客優化。可以對獲客質量進行監控,通過客戶注冊時長,地域分布、注冊IP地址等進行質量監控,防止薅羊毛。三是精準營銷。通過客戶的多維度分析,包括歷史交易情況、近期活躍情況、點擊的產品或周邊產品、畫像等,精準推薦相關的產品,提高銷量。四是流失喚醒。通過近期用戶行為分析,及時調整和補充相應的運營策略,防止流失,提升用戶活躍。
筆者:智能化更重要的是讓個性化體驗有了彰顯,面對客戶的眾多需求,如何針對不同的客群開展個性化的服務?
肖京:在服務方面,智能化能夠提升客戶體驗。進行客戶分級,如哪些客戶是好客戶,好客戶如何服務好。服務包括產品和服務本身。一是智能客服,如文字客服和電話語音客服,文字客服可以實現精準回答客戶問題。電話語音客服可以實現自動回答,滿足客戶需求。平安自助研發的問答算法,開發了智能機器人,提供各場景豐富的智能問答交互,降低客服中心成本和壓力。能夠對客戶咨詢的開放性問題、針對性問題、關聯性問題、信息告知、簡單寒暄、無意義信息進行有效的分析、識別、過濾、整理和輸出。智能機器人還具有自我學習能力,對知識庫進行訓練,對未知問題進行收集。二是智能網點,可以通過小型智能機器人、智能終端設備解決客戶的大部分問題,釋放人的生產力。平安銀行FACE-BANK客戶自助業務辦理系統,可以在網點實現客戶自助辦理開戶及簽約類業務,據統計,平安某支行網點面積從原來1000平方米縮減到480平方米,業務處理時間平均壓縮70%,大大提升網點運營效率。三是高端客戶,這部分客戶是銀行核心客戶,需要隨時隨地幫助到這部分高端客戶解決問題。如贈送家用智能機器人等提升客戶體驗。
筆者:業務領域的風險頻頻曝光,智能化管理能否也體現在具體的運營管理中?
肖京:這個問題很好,結合管理積累的經驗,智能化手段的運用,可以降低一定的風險。在運營方面,要做好業務員的管理、風控、監控和培養四大重點工作管理。
一是業務員的管理。對業務員進行畫像分析,匹配適合客戶和適合渠道。在生命周期晚期階段,分析流失的概率,決定是否需要采取保護措施,必要時啟動相應的backup機制。二是業務員的風控。如保險業務員不方便監控,如何管理可能產生的違規售賣非本公司的產品,欺詐客戶等違規行為?如何做到早期發現?針對此類問題,可以考慮通過技術來解決,對業務員的行為進行記錄,結合業務員交往的客戶、業務員背景、社交圈子,換工作的頻率等,進行實時管理。三是業務員的監控。如通過業務員微博、微信發的文章,以及進場外出的數據等進行監控,及時發現異常情況。四是業務員的培養。針對業務員的多元化需求做出各種需求類型的設定,不同的需求類型按照不同路徑去培養,培養過程中根據監控情況加大力度或開展必要的調整。
筆者:我們都知道小微金融是個世界性難題,尤其小微企業風控和業務員管理是個難點,如何進行智能化管理?
肖京:小微企業綜合了對公和零售業務,而小微企業對應的數據又非常少,所以風控管理面臨很大挑戰。可以通過對企業經營狀況分析經營風險。同時,開展行業調研,分析存在的宏觀風險。在業務員風控方面,結合上面提到的管理,也可以把各家銀行多年積累形成的有效管理經驗數據化。通過高管層的深入訪談,把有可能存在的風險點記錄下來,進行系統化、標準化,設計到系統模型里。在這個基礎上再做智能化,將比人的經驗管理還要精準,因為系統還會結合其他的歷史數據、交易數據不斷深入學習等。
采訪臨近尾聲,肖博士的工作電話接連響起,只能暫告一段落。但是采訪依然給人意猶未盡的感受。在AI時代下,誰能提前做好戰略布局,誰能更快整合內部數據平臺,誰能靈活搭建智能算法?對中小銀行而言,銀行在智能化道路上任重道遠。然而,未來已來,任何的猶豫和彷徨,都可能會失去最佳時機。這是一個最好的AI時代,這也是一個充滿機遇和挑戰的時代。銀行家們,你們準備好了嗎?
