來源: 財經智庫 作者: 陳道富
從P2P、互聯網金融,到alpha Go戰勝李世石,再到比特幣、區塊鏈......近兩年來金融科技發展得如火如荼,各種概念層出不窮。為了清晰地理清金融科技的內涵和外延,國務院發展研究中心金融所副所長陳道富研究員從金融的角度闡述了什么是金融科技?對金融科技的監管如何定位?未來金融科技可能帶來的系統性影響有哪些?
近年來,金融科技發展得如火如荼,各種概念和創新層出不窮,甚至連業內人士如果一個月不跟蹤就可能說不清了。金融科技有其內在的技術邏輯,大量使用專業性很強的技術語言闡述,這嚴重影響了金融領域的非科技專業人士對金融科技的理解。當然,科技的專業人士也不太熟悉金融的邏輯和語言。雖然非金融專業人士從自己的專業重新審視和闡述金融,有助于從不同視角理解金融本源,但不同的語言體系不利于金融和科技領域的人士深層溝通交流,進而也會影響對金融科技監管的準確定位。為此,有必要從金融的角度來理解金融科技的發展并找準監管的角色定位。
一什么是金融科技
當前金融科技還處于不斷發展演進中,還很難確定性地概括金融科技的內涵和外延。金融穩定理事會(FSB)將金融科技定義為技術帶來的金融創新,因技術變革創造出新的模式、業務、流程與產品,從而對金融市場提供的服務和模式造成重大的影響,既可以包括前端產業也包含后臺技術。
目前較為普遍的認識是將金融科技中的技術創新概括為“ABCD”四大技術和領域。其中,“A”指人工智能,“B”指區塊鏈,“C”指云計算,“D”指大數據。
從非專業角度,可認為金融科技是金融數字化和智能化的過程。
金融科技通過電子化和物聯網等與實體經濟的鏈接和映射技術,形成結構化和非結構化的大數據,現實擬處理對象的數字化過程。大數據通過互聯網、云存儲、區塊鏈等手段進行記錄、傳輸和連接,并利用云計算、人工智能等手段進行處理,發現內在規律并實現特定目的(功能)。
此后,又經過相反的過程作用于擬處理對象。這是將現實的物理世界轉換(映射)到數字空間,并在數字空間完成想要實現的功能,并轉換回原物理世界的過程。僅從抽象的數據的角度看,這是數據的獲取、記錄、存儲、連接、分析和應用的過程。當數據反映的主要是金融世界時,就構成金融科技范疇。
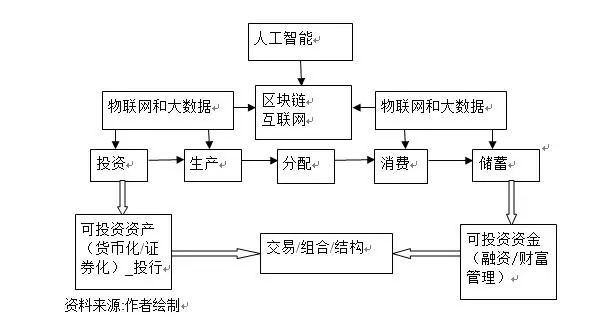
實體經濟處于“投資、生產、分配、消費、儲蓄”循環之中。貨幣金融體系通過貨幣化和金融化,將物物交換、儲蓄和投資的交換,映射到貨幣金融體系(數字空間的一種)實現合理配對并反作用于實體經濟。
引入數字世界后,更多實時的實體經濟活動被連接并映射到數字空間,進行更可靠的記錄、連接和分析處理。這樣可以拓寬原貨幣金融體系可處理的空間并提高了連接和處理的效率。
因此,可認為原有的貨幣金融體系是一種特殊的金融科技,當前金融科技的發展只是改變了連接、記錄、存儲和處理手段,并沒有改變這些數據背后所反映的行為邏輯。
我們可以用下圖來粗略表達實體經濟、金融和數字技術間的關系。
二數據、技術與金融
當前涌現了大量數據和金融技術服務類公司。但這些數據、技術服務性公司在經營的過程中,不可避免的面臨其與金融企業的界限問題:它們業務拓展到什么層次,它們就轉換為金融企業,什么樣的行為需要納入金融監管?
觀念上,金融不等同于其所使用的數據和技術,但當剔除了數據和技術,金融還剩下什么?
金融活動普遍借助數據和技術開展。數據本質上是一種記錄,背后是人和物的狀態和行為的映射。技術是對已被人類所發現現象的選擇、迭代和組合,背后是對現象(人和物)的認知。剔除了數據和技術,金融就剩下牌照(抽象意義上屬于人為限定的數據獲取和連接的資格)、規則和理念(對數據處理技術的特定要求)了。
因此,如果僅從抽象的數據、技術角度看金融,金融就是借助特定技術處理特定數據的活動,這樣金融的本質就被一般性的數據和技術掩蓋掉了。但如果區分數據、技術的記錄、實現,和人類利用數據和技術實現的行為和關系,那么金融是數據、技術在特定場景下應用而產生的人的行為和相互關系,特別是其中的信任關系。
金融科技的發展,改變了金融的實現手段和可及空間,但并沒有改變需要規范和調整的金融關系—不同參與主體的權利義務和“普遍信任”。金融因存在不同程度的“普遍信任”而有別于其他領域的權利義務調整。
可見,宜將數據、技術看作底層支撐,金融監管需要調整的只是這些數據、技術在場景應用過程中引發的人的行為和關系。或者說,金融的本質和風險體現在場景應用中的人的行為,而不是一般性的數據記錄和技術實現。
當人工智能使得機器(技術組合)具有人行為特征時,類似于將公司定義為“法人”,也可將人工智能作為某類抽象的“人”。因此,在金融科技的發展中,金融監管的重點仍然在于場景應用中的“人”(自然人、法人和“人工智能人”)的權利義務,而不在于數據記錄和技術實現的具體手段。
三對金融科技的“去中介”“去中心”和“匿名性”等特征的思考
金融科技中所謂的“去中介”“去中心”和“匿名性”等特征,實際上講的是底層技術特性。這些技術特征可以很容易與金融中的制度設計結合起來,即用技術手段將金融實踐固化下來。
事實上,為提高交易效率,金融領域很早就采用了大量“去中心化”和“匿名性”的制度設計。最明顯的如貨幣,不論是黃金還是紙幣,貨幣都是“匿名”和“無因”的,即持有者不需要證明身份,且不需要證明獲取來源,只要持有貨幣就具有完全的處置權。
很多有價證券也都是按照匿名和無因性原則設計,在交易中不再辨別資金和證券的持有者身份和來源的合法性。引入反洗錢制度后,仍分離來源的合法性審查與交易中的無因性使用。場外交易也是典型的“無中心”匹配,但隨著市場的發展和信息處理能力的提高,通過認證、標準化和登記等手段,轉化為場內交易,“去中心”與“中心化”相互融合。
一般而言,自然演化產生的“中介”“中心”,是在“無中心”“無中介”的底層技術環境中,在現實運用中隨著信任的累積自發形成并強化的。“無中心”是指任何“點”從未來發展的可能性來說,都既可能是中心也可能不是中心,具有完全的初始平等性。
但在現實運行中,由于選擇不同的社會標準,不同個體具有不同的能力特征等方面原因,會逐步形成事實上的“中心”和“中介”。底層越是具有統一(標準化)的“去中心”特征,規模經濟和范圍經濟就越明顯,最終反而越容易形成強大的中心(中介),如當前世界交易所的融合趨勢。
在這個意義上,一個時期的“去中心”,實際上是引入新標準,破壞在原標準下已形成的“事實中心”,重新進入初始平等的“無中心”狀態,并根據新標準加速形成“新中心”的過程。因此,“中介”“中心”等是相對和發展變化的。
從管理的角度,既可以從“無中心”的底層技術入手,也可以從應用后產生事實上的“中心”后入手。前者需要監管手段的技術化,后者則在承認市場選擇結果的基礎上,著眼于風險本源的管理。實際上,即使在強調“去中心”特征的區塊鏈等底層技術發展上,也在引入局部的中心化管理手段。
在數字世界,任何行為都“留痕”,“匿名性”問題只是制度設計和應用管理問題,是對各類“人”的界定和身份識別的“連接”問題。只要不是專門為洗錢服務,在做好必要的隱私保護基礎上,“匿名性”并不是數字金融的必需品,正如存款貨幣通過賬戶建立連接,實現“匿名”紙幣的實名管理。
四我國金融科技發展中的若干問題思考
我國金融科技的發展并不是按照設想中的理想模式展開的,而是具有鮮明的時代和轉型特征,帶有我國傳統金融和民間金融的烙印。
我國金融科技是從前些年互聯網金融的喧囂中脫穎而出的。因此,我國金融科技與互聯網金融相互交織,并沒有清晰的分割線。既有數據和技術不斷專業化和外包等分工細化過程,也有互聯網金融公司的技術升級和模式轉變,傳統金融機構受到第三方支付、第三方征信等互聯網金融廣泛沖擊,積極應用金融科技,從獲客、精準營銷和產品開發、內部流程和風險管理等方面改造傳統金融行業。
我國的金融科技和互聯網金融的發展中魚龍混雜。有部分具有營銷特征的互聯網金融在形式上引入大數據、區塊鏈因素,就冠以金融科技的名頭。金融科技和互聯網金融發展過程中也集中出現了一些風險事件,典型的如各種“跑路”事件、泛亞貴金屬交易所風波和各類ICO傳銷騙局等。金融科技的發展,已對傳統貨幣金融體系產生認識和現實等層面的沖擊。
具體而言,我國需要從以下三個方面關注金融科技可能產生的系統性影響。
1、需關注數字貨幣對傳統貨幣體系的影響
貨幣是以社會的普遍信任為基礎的,當前紙幣在其所流通區域具有最普遍的信任。各類金融資產則獲得了超越個體的不同程度的普遍信任。隨著金融資產被信任范圍不斷拓寬,則這類金融資產具有越來越強的貨幣屬性。
數字貨幣的本質并不是區塊鏈技術,甚至并不是所謂的“去中心”和“匿名性”等特性,需從普遍信任的貨幣層面關注數字貨幣的發展。如果比特幣等基于區塊鏈的數字貨幣只能依賴“去中心”和“匿名性”服務于灰色經濟,則其適用范圍和信任程度有限,不足以挑戰現有的貨幣體系。數字貨幣對傳統貨幣的挑戰在于,以區塊鏈技術實現的信任基礎——對非人格化算法的信任。
當然,如果數字貨幣僅能在特定環境(如游戲、特定社區等)中使用,則僅等同于“代幣”。但當社會越來越以數字形態運行,數字貨幣在廣泛的數字世界獲得越來越多的普遍信任,就會對紙幣構成一定威脅。考慮到全世界僅從上世紀70年代布雷頓森林體系崩潰后才開始普遍使用紙幣,紙幣缺乏內在強約束的“錨”,在危機時期傾向于損害貨幣的內在價值,尤其2008年美國引發金融危機后民眾不得不被動接受量化寬松貨幣政策,政府債務不斷創新高后,尋找有“錨”的貨幣就具有特別的吸引力了。
可見,雖然在相當長時期,數字貨幣還不具備挑戰現有貨幣體系的能力,但從長遠來看,提供了一個實現哈耶克設想的“非主權貨幣”的可選方案。因此,對于貨幣當局而言,完全可以利用區塊鏈技術改造現有的貨幣體系,但仍需要限制“非中心化”和“匿名”的數字貨幣適用范圍。
除數字貨幣外,金融科技企業介入貨幣市場基金并提高基于貨幣市場基金負債的可支付性(流動性),典型如支付寶、財付通等。這部分負債的流動性(可接受性)已接近M1,并具有信用擴張功能。近年來貨幣市場基金的快速發展已嚴重扭曲了M2等廣義貨幣統計的有效性。
為此,一方面,應盡快修訂M2的統計口徑,或者引入“M2+”等更廣義的貨幣統計口徑,以反映貨幣市場的變化;另一方面,應加強對具有支付功能的貨幣市場基金的管理,將其對應的具有支付和信用擴張功能的負債納入貨幣體系管理,要求繳納必要的流動性準備金。
2、數字貨幣體系下的個別產品和金融基礎設施
基于不同技術范式的金融體系需要不同的金融基礎設施。當前金融科技發展所依賴的底層技術變化具有技術范式轉變特征,新的金融實現所需要的金融基礎設施也要發生變化。在金融科技尚未充分展開(專業細化)前,未來將構成金融基礎設施的平臺和服務,在初期可能僅表現為個別產品,但具有顯著的規模經濟和范圍經濟,在尚未實現前僅是“可能實現的美好故事”。
在使用新技術范式實現金融功能的初期,由于缺乏分層和專業化,無法單獨提供個別金融產品和服務,個別金融產品、服務和基礎設施的提供不得不融為一體。當信任不足但又需要構建龐大的生態(市場上所描述的一個平臺或生態往往相當于現實生活中的整個金融體系)時,或者借助現有信任(特別是政府和具有隱性擔保的機構、個人),或者借助“美好的故事”,“燒錢”以期快速自我實現。
此外,在數字世界中邊際成本很低甚至接近零,規模經濟支持全部市場由一個到兩個主體提供。由于模式未定型,不同模式支持不同的規模經濟,這又需要有多個機構相互競爭,但最后只有少數甚至一個機構獲取全部市場。這就不可避免地出現事后“泡沫”,成功的機構成為平臺和基礎設施,失敗的機構就淪為“龐氏騙局”。
由于缺乏清晰的認識,還無法借助政府創建金融基礎設施,有必要通過市場機制來探索有效的金融基礎設施,需要分離基礎設施的創建、所有和運營,這會帶來復雜的管理問題,特別是撓頭的壟斷問題,面臨如政府應管理的是因壟斷產生的市場力量不均衡的非公正行為,還是壟斷事實的選擇問題。工業經濟歷史上也曾出現類似問題,但沒有在數字經濟時代嚴重。為此,一方面應區分個別產品和基礎設施分別管理,另一方面應強化針對壟斷行為的管理。
此外,由于數字世界需動態和充分描述人的行為和狀態,這就凸顯了個人隱私的保護問題。需關注包括個人信息被私人和政府的合理采集和使用等問題,也包括人是否擁有“被遺忘權”,有選擇地進入數字世界等問題。這里涉及大量的法律和管理問題,應盡快啟動相關的法律關系研究。
3、對金融監管和金融安全的影響
金融科技還遠未成熟,當涉及監管時,首先面臨的是發展與規范的矛盾問題。談及發展和規范矛盾,在某種程度上是將監管與發展對立起來。在同一個層面上看發展和監管關系,兩者間表現較多的是“貓”和“老鼠”的關系。但如果不是靜態看監管和發展關系,監管能不只是著眼于行為,而是能從現象看本質,看到行業發展的趨勢和脈絡,那么創新、發展與監管是能在不同層次上共存的,兩者之間是內容與框架結構、理念間的關系,是可以在發展過程中,在模式完全成熟之前引導行業發展方向并管理內在風險(糾正權責利不平衡)的。根本上,監管是為了行業更好的發展,實現平穩過渡,平衡各方利益,維護市場秩序而存在的。
金融科技開始關注被傳統金融所忽視的“民間金融”、“地下金融”和“屌絲金融”,并存在大量的金融要素重構和跨界合作。我國仍采取基于資本、人和業務牌照等管理的分業管理模式,并且在傳統金融監管中,往往通過“豁免”或完全交給市場來處理小額的民間金融活動。但一旦將這類金融活動作為業務發展重點,就需要打開這個黑箱來規范各方關系。
一是要區分“犯罪行為”和“金融監管”之間的界限。“犯罪”管理專注于對因不良意圖造成實質傷害的規范和引導,而監管專注于良好意圖,但由于專業能力、承受能力不足以及囚徒困境等體制機制缺陷帶來的非合意結果。因此,監管是權責利的再平衡,是降低非生產性行為空間,著眼于本質和框架,具體內容和循環交給市場。為有效監管和提高金融運行效率,有必要在進入金融活動前,加強犯罪行為的規范和反洗錢等審查。
二是要區分“科技”和“金融”、個別產品和金融基礎設施的不同管理。一方面,數據成為核心資源,技術安全問題凸顯,需要強化技術門檻,關注信息安全。另一方面,監管的是技術應用,考慮去中心化帶來的特殊監管要求,但仍應從金融實質和風險本源加強對金融科技的監管。
按照實質重于形式的原則,只要實現了金融功能,除豁免外均需持牌經營,只要涉及客戶資金和資產的委托管理,原則上均第三方審計、監控和托管。此外,還需要強化金融基礎設施的宏觀審慎管理和反壟斷審查。金融基礎設施并不一定要由政府直接擁有和建設,但應成為政府所用的非營利機構并嚴格監管,特別要關注其壟斷力量的形成過程,強化對其可能損害消費者利益的壟斷行為管理,必要時需要對其價格進行管控。
三是金融科技減少了對資本(作為信任基礎)的需求,但增加了對金融行為的監管要求。這對基于行為、功能的監管技術有更高的要求,需借助市場中介和金融科技手段實現實時的行為監測和監管。
四是微型金融單筆金額小但筆數多,涉及人群較廣,只有通過特殊的金融科技或財政安排才有經濟可行性,監管部門也可以借助金融科技,使用科技手段介入金融監管中,同時還需要高度關注其中可能涉及的社會問題。
在當前傳統金融仍占主導的情況下,還有必要控制金融科技的發展對傳統金融帶來的沖擊程度。這是對轉型過程的管理問題,有時候需要適當降低金融科技的發展速度,使其不過度沖擊傳統金融監管和金融體系。當前監管部門對第三方支付、征信和互聯網金融的部分管理措施,可能更多地是從這方面考慮的。傳統金融機構需要借助這段難得的時間加速與金融科技的融合,實現深刻的轉型。
